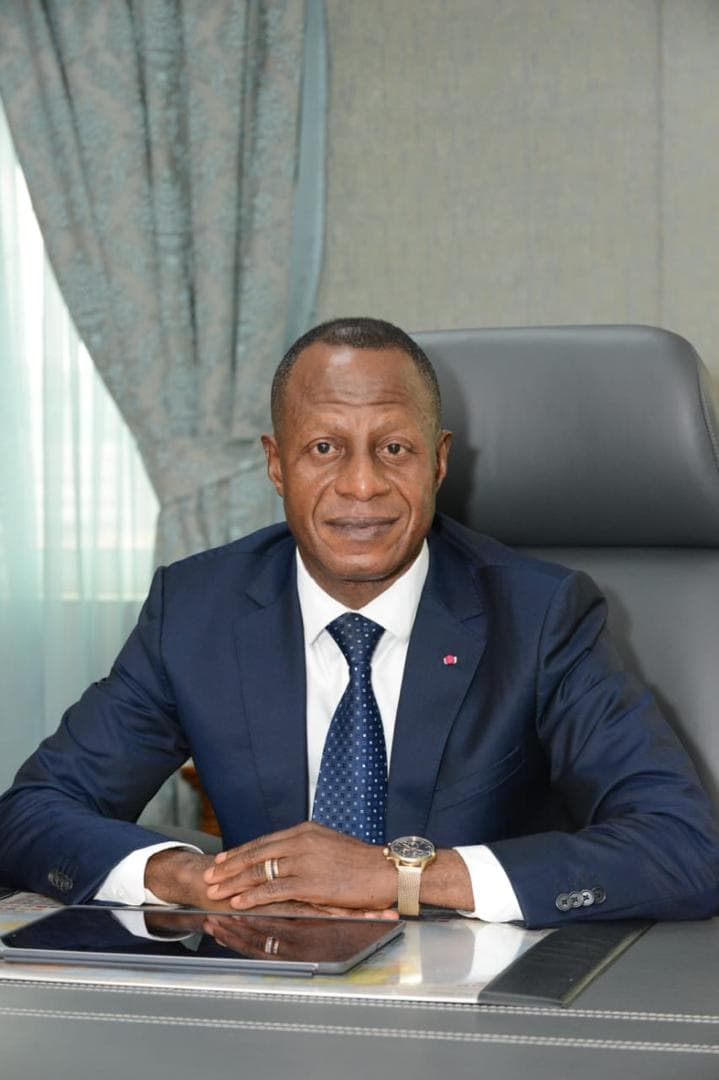
Après avoir transformé une institution de microfinance en banque universelle, Albert Nkemla prépare une nouvelle étape pour CCA-Bank Holding. Le récent feu vert obtenu au Congo, après celui de la Commission bancaire de l’Afrique centrale (Cobac), donne désormais un premier point d’ancrage à l’ambition régionale du groupe camerounais.
1. Il a commencé dans la microfinance à Bafoussam
L’histoire d’Albert Nkemla avec CCA-Bank commence loin des tours de Bonanjo (Douala), à Bafoussam, où le Crédit communautaire d’Afrique (CCA) est créé en juillet 1997. L’établissement démarre ses activités l’année suivante sous la forme d’une société coopérative d’épargne et de crédit, avant d’obtenir en 2001 un agrément d’établissement de microfinance de deuxième catégorie.
Le parcours de son fondateur est celui d’un banquier devenu entrepreneur. Après une expérience dans le secteur bancaire camerounais notamment à la Société Générale de banque du Cameroun (SGBC), Nkemla se lance dans les affaires dans le contexte difficile de la crise économique des années 1990. Selon un portrait publié en 2018, il s’est notamment essayé à la production et à l’exportation de plantes médicinales avant de créer le CCA.
La transformation de l’institution sera progressive. CCA devient une société anonyme en 2006, renforce plusieurs fois son capital et prépare sa migration vers le secteur bancaire. Le 30 mai 2018, elle obtient finalement son agrément de banque universelle. Elle devient alors la première institution de microfinance de la sous-région à franchir ce cap, selon les sources consacrées à cette transformation.
2. Il a fait de CCA-Bank le principal véhicule de son groupe
La banque n’est toutefois qu’une composante de la stratégie entrepreneuriale d’Albert Nkemla. Le groupe qu’il a progressivement constitué autour d’Afrigroup a investi dans plusieurs secteurs, notamment les fournitures de bureau, l’assurance, l’agroalimentaire, l’immobilier et les technologies.
Cette diversification accompagne une conception de l’activité bancaire centrée notamment sur les particuliers, les PME et les grandes entreprises. CCA-Bank revendique aujourd’hui une clientèle issue de son ancienne activité de microfinance, dont la connaissance constitue, selon l’établissement, l’un de ses principaux atouts. La banque comptait ainsi environ 450 000 clients issus de cette activité au 31 décembre 2017, juste avant son passage au statut bancaire.
Nkemla a progressivement quitté la gestion opérationnelle pour se concentrer sur la présidence du conseil d’administration. Il demeure toutefois au centre de l’actionnariat et de la stratégie du groupe. Un document de la Banque africaine de développement (BAD) identifie notamment Afrigroup comme le principal actionnaire de CCA-Bank avec 58,5 % et Albert Nkemla comme son bénéficiaire effectif.
3. Il a changé d’échelle avec CCA-Bank Holding
Le pari bancaire a depuis produit une croissance qui permet aujourd’hui à Nkemla d’envisager une expansion hors du Cameroun. Pour l’exercice 2025, CCA-Bank a porté son total de bilan à près de 1 100 milliards de FCFA, contre 837 milliards un an auparavant, soit une progression de 31,4 %. Son bénéfice net s’est établi à 21,8 milliards de FCFA.
La banque a parallèlement renforcé ses fonds propres. Lors des assemblées générales tenues à Kribi en mai 2026, les actionnaires ont approuvé leur passage de 29 à 61 milliards de FCFA. Les capitaux permanents ont, eux, atteint 127 milliards de FCFA. Pour Albert Nkemla, ce renforcement doit donner au groupe les moyens de financer davantage de projets au Cameroun mais aussi sur les marchés africains ciblés.
Le changement est également institutionnel. Afrigroup Holding a été transformé en CCA-Bank Holding, structure appelée à piloter les activités du groupe et son développement en Afrique. Autrement dit, le projet d'expansion ne repose plus seulement sur la croissance d'une banque camerounaise : il s'accompagne désormais d'une architecture de groupe pensée pour plusieurs marchés.
4. Le Congo est le premier test de son offensive régionale
Le 15 septembre 2026, CCA-Bank a obtenu l'autorisation du gouvernement congolais de s'implanter en République du Congo. Cette décision intervient après un premier feu vert de la Cobac obtenu en juillet et ouvre la voie au lancement de CCA-Bank Congo.
Le choix d'une succursale permet à la banque camerounaise d'exercer au Congo les opérations et services réservés aux établissements de crédit, sans créer une personnalité juridique distincte de la maison-mère. L'opération bénéficie du nouveau dispositif d'agrément unique de la Cemac, qui facilite l'implantation d'une banque déjà agréée dans un autre État membre, sous le contrôle de la Cobac.
Pour Nkemla, cette implantation constitue surtout le premier passage de la stratégie du papier au terrain. Le Congo devient ainsi la première étape concrète d'un projet plus large qui vise plusieurs marchés de la Cemac, dont le Tchad, la Centrafrique et le Gabon. En dehors de la sous-région, CCA-Bank prépare également une implantation en Guinée-Conakry, tandis que le Bénin figure parmi les marchés ciblés.
5. Son nouveau défi : reproduire le modèle CCA au-delà du Cameroun
C'est sans doute le changement le plus important dans la trajectoire d'Albert Nkemla. Pendant près de trois décennies, son principal défi a été de faire grandir une institution née dans la microfinance camerounaise jusqu'à lui donner une place dans le paysage bancaire. Désormais, il s'agit de transposer ce modèle sur plusieurs marchés aux caractéristiques différentes.
La création de CCA-Bank Holding et le renforcement des fonds propres constituent les deux piliers de cette nouvelle phase. Le groupe dispose d'une base financière nettement plus importante qu'au moment de son passage à la banque en 2018, tandis que l'agrément unique de la Cemac réduit certaines barrières réglementaires à l'implantation dans la sous-région.
Reste à transformer cette capacité financière et cette organisation en véritable présence régionale. Le Congo sera la première étape. La suite de la stratégie — du Tchad au Gabon, de la Centrafrique à la Guinée et jusqu'au Bénin — dira surtout si CCA-Bank peut reproduire hors de son marché d'origine la trajectoire qui l'a menée, en moins de trente ans, de la microfinance de Bafoussam à une banque affichant plus de 1 000 milliards de FCFA de bilan.